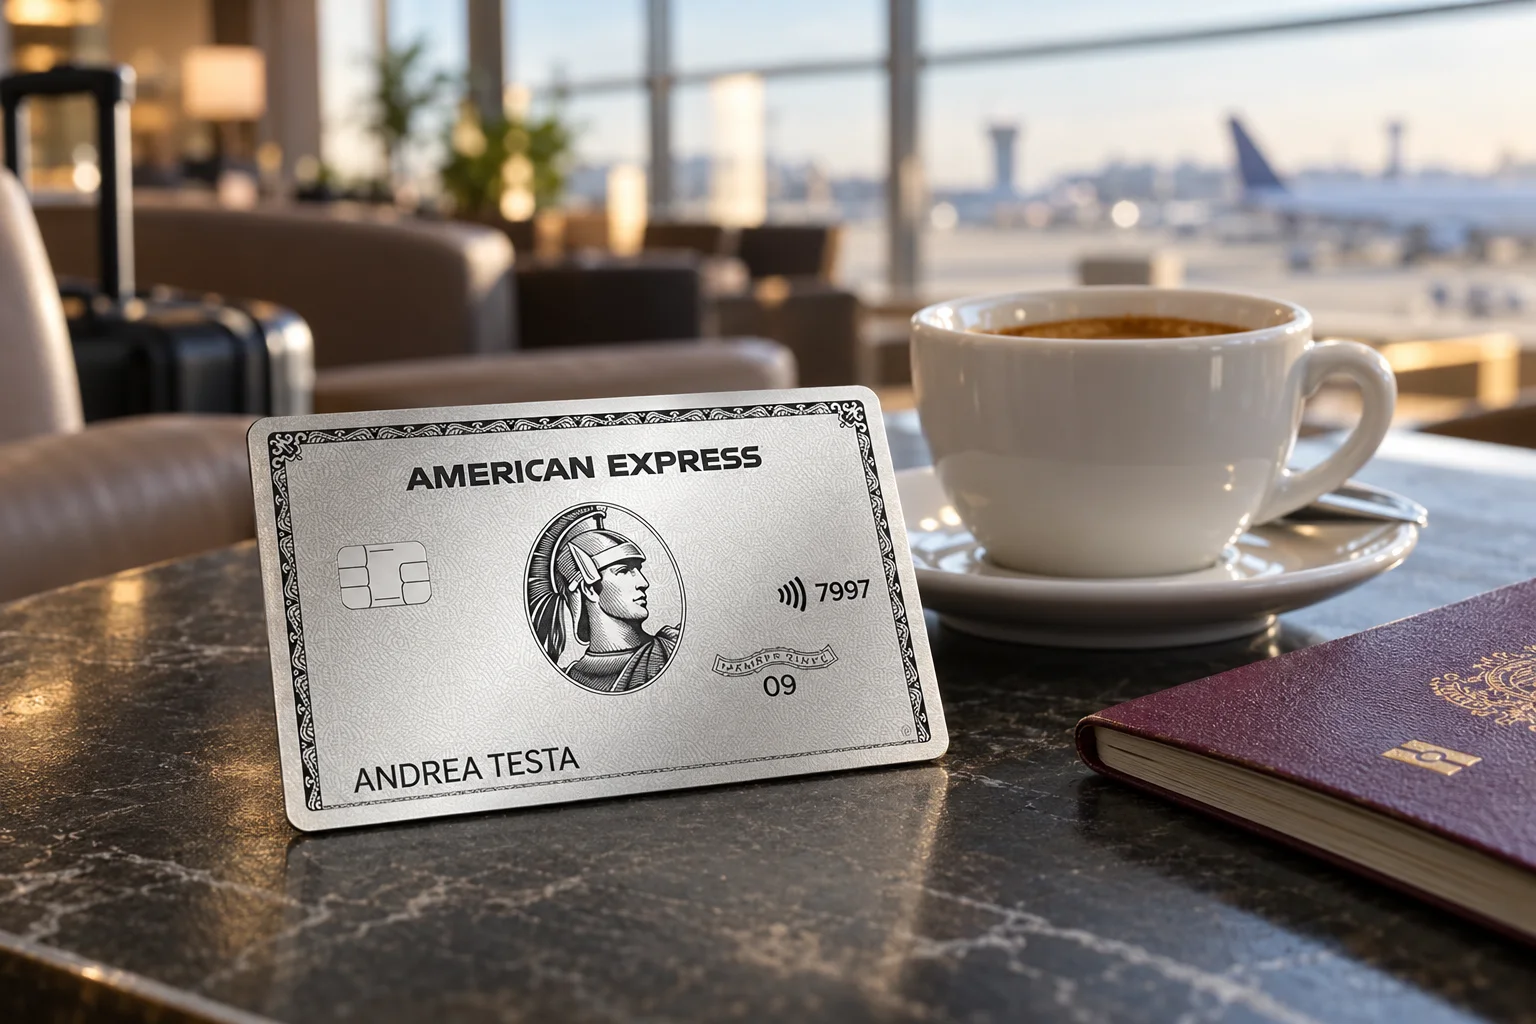
La Carta Platino American Express costa oggi 70 euro al mese. La domanda «ne vale la pena?» me la pongo da titolare, ma la risposta non è uguale per tutti: non basta sommare il valore teorico dei benefit. Conta quanto di quel valore useresti davvero, senza cambiare le tue abitudini solo per inseguire uno sconto.
La mia risposta breve è: può valerne la pena per chi viaggia spesso e sfrutta con regolarità coperture, lounge e vantaggi; difficilmente per chi cerca soltanto una carta premium o accumulare punti.
Quanto costa davvero la Platino
La quota indicata da American Express è di 70 euro al mese, cioè 840 euro in dodici mesi. Nel canone sono incluse una Carta Platino Supplementare e fino a quattro Carte Oro Supplementari. Se i benefit vengono condivisi con familiari che li usano davvero, il conto può cambiare; se restano nel cassetto, il loro valore per te è zero.
Amex promuove un valore complessivo dei vantaggi molto superiore alla quota, ma si tratta di una stima basata su prezzi e condizioni dei singoli benefit. Non è un rimborso garantito né denaro che si riceve automaticamente: alcune offerte richiedono registrazione, sono limitate a partner selezionati o funzionano come sconti solo dopo una spesa.
Viaggi e lounge: il vantaggio più facile da valutare
Per chi vola più volte l’anno, l’accesso alle lounge può fare una differenza concreta. La Platino include l’iscrizione Priority Pass Prestige, con accessi secondo le condizioni del programma e la possibilità di accompagnare un ospite per visita per i titolari interessati. Prima di contarla nel proprio bilancio, però, conviene verificare quali lounge sono effettivamente disponibili negli aeroporti e nei terminal che si frequentano: non tutte le partenze offrono la stessa scelta.
C’è poi un voucher viaggi annuale da 150 euro da utilizzare attraverso American Express Viaggi, oltre ai programmi Fine Hotels & Resorts e The Hotel Collection, che possono aggiungere crediti, colazione, upgrade o altri servizi presso strutture aderenti. Sono vantaggi potenzialmente interessanti, ma legati a modalità di prenotazione, disponibilità e hotel partecipanti. Il confronto del prezzo finale con altri canali resta essenziale.
Assicurazioni: valore importante, ma da leggere bene
È uno degli aspetti che considero più rilevanti. La copertura di viaggio indicata da Amex comprende, tra le altre cose, assistenza e spese mediche fino a 5 milioni di euro e può estendersi ai familiari e ai titolari delle carte supplementari, secondo le condizioni applicabili. La pagina ufficiale precisa che i viaggi devono essere prenotati e acquistati con la Carta Platino.
La protezione d’acquisto può coprire determinati beni personali pagati con la Carta se rubati o danneggiati entro 90 giorni: il rimborso può arrivare fino a 6.000 euro, nei limiti e con le esclusioni previste. Questi massimali non significano che ogni evento sia automaticamente rimborsato. Prima di affidarsi alla copertura, bisogna controllare il testo di polizza: requisiti di pagamento, persone coperte, durata, franchigie, esclusioni e procedura per aprire un sinistro.
Per me il criterio pratico è confrontarla con ciò che comprerei comunque: se una polizza separata è già inclusa in un viaggio o risponde meglio alle proprie esigenze, non ha senso attribuire alla Platino l’intero prezzo teorico dell’assicurazione.
 Potrebbe interessarti ancheElon Musk espone dati della carta con LEGO
Voucher, ristoranti e altri crediti
Tra gli altri benefit ci sono il credito Global Dining, gli sconti legati a partner come QC Terme e Freenow, il servizio di fast track in alcuni aeroporti, le offerte Amex e i vantaggi per eventi e intrattenimento. Sono elementi che possono alleggerire la quota, ma solo quando coincidono con spese che avresti sostenuto comunque. Un credito su un servizio che non usi non equivale a un risparmio.
Le offerte, gli importi e i partner possono cambiare. Alcuni vantaggi vanno attivati o registrati prima dell’acquisto e hanno finestre temporali o limiti di utilizzo: conviene verificare le condizioni aggiornate nell’app e nell’area dedicata, invece di basarsi su una lista letta una volta sola.
I punti Membership Rewards bastano a ripagare il canone?
La Carta accumula un punto Membership Rewards per ogni euro speso. La conversione in sconto sugli acquisti o sui viaggi indicata da Amex è di 1.000 punti per 4 euro: usando proprio questa modalità, servirebbero 210.000 euro di spesa per ottenere un valore pari a 840 euro. I punti possono avere un valore diverso se trasferiti o usati tramite altri programmi, ma le condizioni cambiano e richiedono una valutazione separata.
Per questo non considererei i punti, da soli, una ragione sufficiente per tenere la Carta. E naturalmente non conviene aumentare le spese per accumularli: il rendimento ha senso solo su acquisti già previsti e pagati integralmente.
Il mio verdetto: per chi ne vale la pena?
La Platino può essere una buona scelta se viaggi con una certa frequenza, useresti davvero le lounge, dai valore alla copertura assicurativa e riesci a sfruttare ogni anno una parte consistente di voucher e crediti. Può avere ancora più senso quando le carte supplementari e i relativi benefit vengono utilizzati anche da altre persone del nucleo familiare.
Se invece viaggi poco, non frequenti i partner convenzionati e vuoi soprattutto una carta per le spese quotidiane o per fare punti, 840 euro l’anno sono difficili da giustificare: una carta meno costosa e una polizza acquistata solo quando serve potrebbero essere più adatte. Anche l’accettazione di American Express non è uniforme in tutti gli esercizi, quindi per me è prudente affiancarla a una carta Visa o Mastercard.
In conclusione, la risposta è sì solo quando il valore reale dei benefit che userai supera il costo annuale. Il modo più onesto per capirlo è fare il conto a fine anno su crediti effettivamente riscattati, coperture che avresti altrimenti acquistato e servizi che ti hanno semplificato un viaggio, lasciando fuori i vantaggi soltanto teorici.


Commenti
Accedi per lasciare un commento o rispondere.